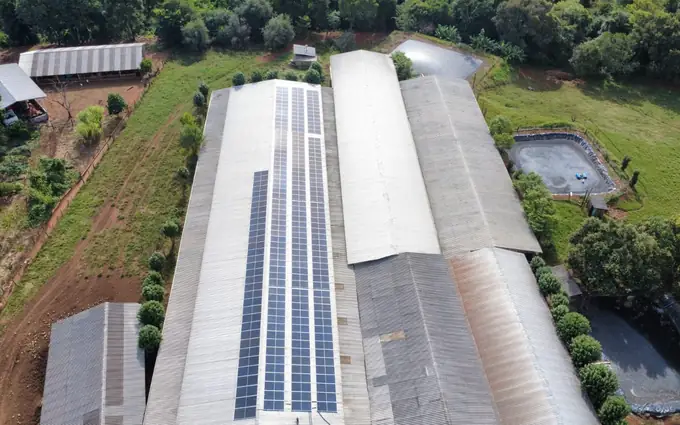
Pronaf Mais Alimentos
Linha para agricultura familiar com juros subsidiados e prazos longos. Ideal para produtores rurais que querem gerar a própria energia na propriedade.
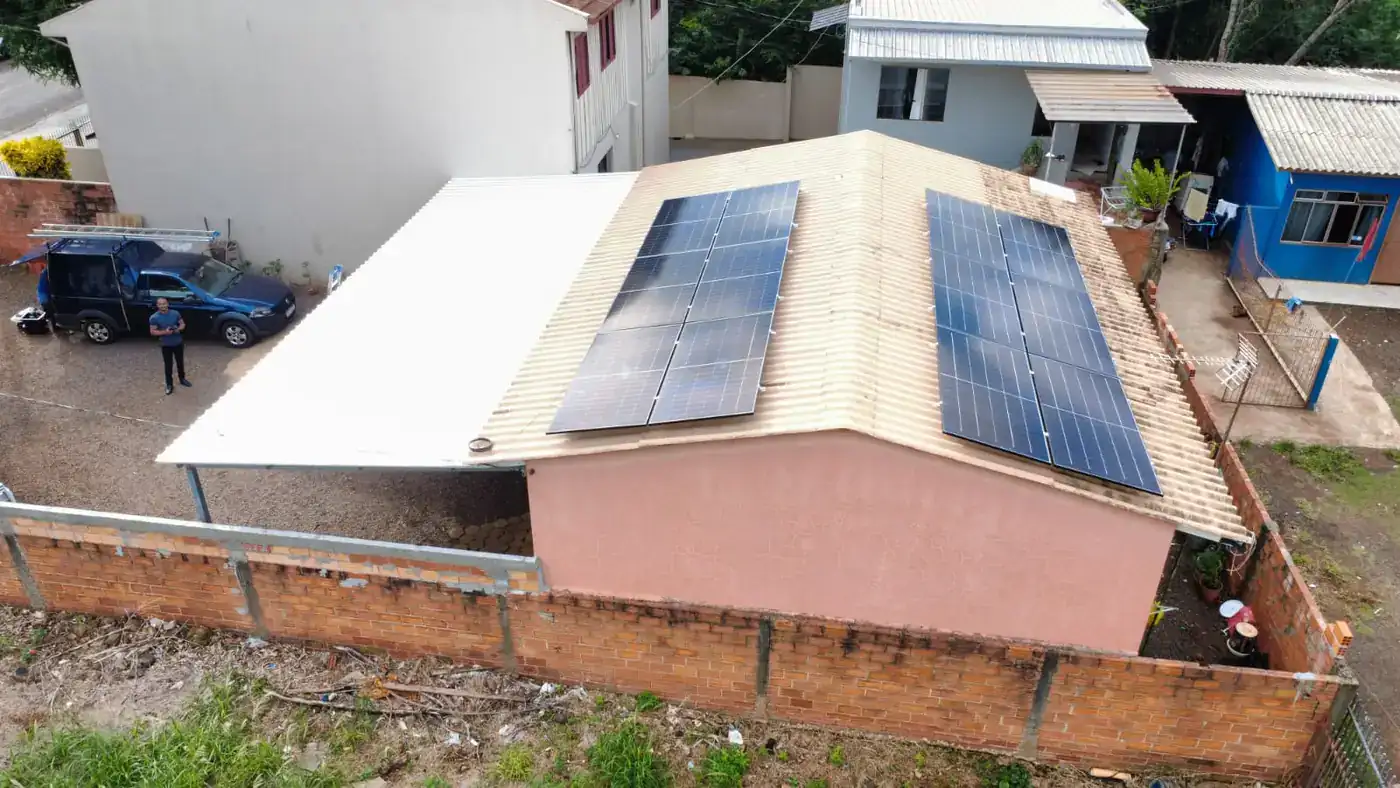
Até 90% de economia na conta de luz
Linhas como Pronaf, FCO e bancos privados com prazos que chegam a 120 meses e carência inicial. Em boa parte dos projetos, a parcela fica menor do que o que você já paga de energia — e, ao final, o sistema fica quitado e gerando.
Resposta em poucos minutos no horário comercialExiste uma diferença profunda entre pagar a conta de luz e pagar a parcela de um financiamento de energia solar. A conta de luz é vitalícia, sobe todo ano com os reajustes da Copel e não deixa nada de patrimônio para você. A parcela tem prazo definido — e, quando a última prestação é paga, o sistema continua gerando por mais de duas décadas, sem custo mensal.
É por isso que financiar faz sentido financeiro. O raciocínio é simples: se a parcela cabe no valor que você já reserva para a conta de energia, o sistema se paga sozinho. Não é um gasto novo no orçamento — é uma substituição de despesa, com data para terminar.
Na M&A, ajudamos você a navegar pelas linhas disponíveis no Oeste do Paraná. Analisamos o seu perfil — residencial, empresarial ou rural — e indicamos as opções de crédito com as melhores condições para o seu caso, montando toda a documentação técnica que o banco exige, do projeto assinado ao orçamento detalhado.
O processo é transparente do início ao fim: você sabe o valor financiado, a taxa, o prazo, o valor da parcela e a comparação direta com o que paga de energia hoje. Nada de surpresa na primeira prestação.
Envie sua fatura de energia. Devolvemos a simulação com valor do sistema, opções de financiamento e a comparação parcela × conta.
Simular minha parcela
A lógica do financiamento de energia solar se sustenta em um fato simples: você já paga uma "prestação" todo mês — só que ela se chama conta de luz e nunca termina. A tarifa residencial e empresarial no Paraná mais que dobrou na soma dos últimos dez anos, e a tendência é de alta contínua, impulsionada por encargos setoriais e custos de transmissão.
Quando você financia o sistema, transforma essa despesa crescente em uma prestação fixa e com data para acabar. Nos projetos que executamos em Toledo, é comum a parcela ficar próxima — e muitas vezes abaixo — do valor que o cliente já pagava de energia. Isso significa que, desde o primeiro mês, o fluxo de caixa não é penalizado: a economia cobre a prestação.
E há um bônus que muita gente não percebe: quando o financiamento termina, o sistema continua gerando por mais de duas décadas. Ou seja, os anos seguintes ao pagamento da última parcela são de economia pura, sem nenhuma contrapartida mensal. É o inverso da conta de luz, que só termina quando você morre, vende o imóvel ou fecha a empresa.
Para o agronegócio, a vantagem é ainda maior, porque existem linhas com juros subsidiados — como o Pronaf e o FCO — pensadas especificamente para o produtor rural investir em eficiência e geração própria. O custo do crédito nesse caso é bem inferior ao de um financiamento de mercado, o que encurta ainda mais o tempo de retorno.
Por fim, vale o alerta do custo de oportunidade: guardar dinheiro para comprar o sistema à vista, enquanto a conta de luz continua subindo mês após mês, é pagar duas vezes — uma vez na tarifa e outra no tempo perdido. Em energia solar, quanto antes o sistema entra em operação, mais cedo a economia começa.
Cada perfil tem uma linha mais adequada. Nós ajudamos a identificar a melhor para o seu caso.
Linha para agricultura familiar com juros subsidiados e prazos longos. Ideal para produtores rurais que querem gerar a própria energia na propriedade.
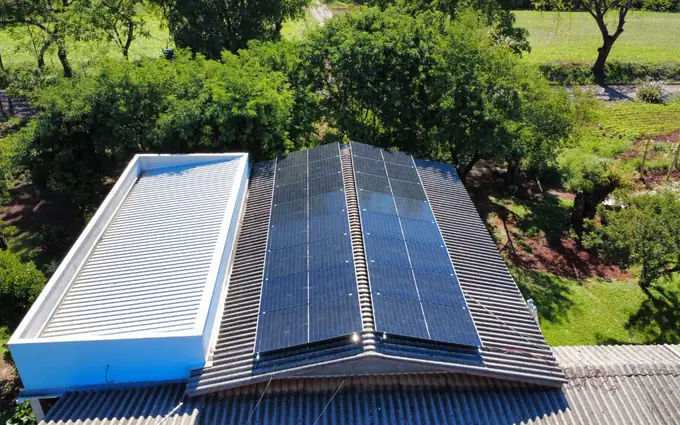
Fundo Constitucional do Centro-Oeste, com juros reduzidos para produtores e empresas da região. Prazos que chegam a dez anos com carência.

Linhas específicas para geração distribuída, com garantia do próprio equipamento e prazos flexíveis. Para residencial e empresas.

Sicredi, Sicoob e Cresol têm forte presença no Oeste do Paraná e oferecem linhas competitivas para associados financiarem o sistema.
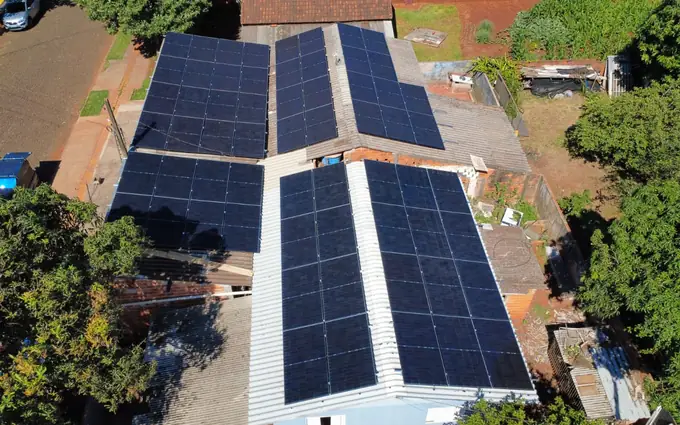
Para quem prefere não envolver banco, trabalhamos com parcelamento próprio em condições flexíveis, sem burocracia de análise de crédito.

Alternativa sem juros, com parcelas fixas e contemplação por sorteio ou lance. Para quem tem prazo e não quer pagar custo de crédito.
Envie sua fatura. Em minutos, mostramos a simulação com a parcela estimada ao lado do que você paga hoje.
Seis pontos que determinam se a prestação vai caber no lugar da conta de luz — e não virar uma despesa nova.
Compare a prestação simulada com o que você paga de energia hoje. Se a parcela for menor ou igual, o sistema se paga sozinho.
O CET inclui juros, taxas e seguros. É o número que realmente importa — e não apenas a taxa de juros nominal anunciada.
Prazos maiores reduzem a parcela, mas aumentam o custo total. Carência ajuda no início, mas precisa entrar na conta do retorno.
Uma entrada maior reduz o valor financiado e os juros totais. Avalie o equilíbrio entre entrada, parcela e prazo.
Algumas linhas usam o próprio sistema como garantia; outras pedem aval ou bem. Entenda o que está sendo comprometido.
Não financie com base em promessa. Use a geração estimada pela engenharia — calculada sobre o seu consumo real — para projetar a economia.
A maior parte da documentação técnica é nossa responsabilidade. Você entra com os documentos pessoais ou da empresa.
RG, CPF, comprovante de renda e de residência. Para empresa, contrato social e faturamento. Para agro, a DAP (Pronaf) quando aplicável.
Projeto elétrico assinado e ART registrada no CREA, no formato que a instituição financeira exige para análise.
Proposta com marca, modelo, potência e geração estimada. O banco precisa do orçamento completo para liberar o valor.
Memorial descritivo e laudos técnicos quando a linha exige. Cuidamos de toda a parte de engenharia do processo.
Acompanhamos a análise de crédito, o contrato e a liberação do recurso, para que a obra comece sem atraso.
Em outubro de 2026, a ANEEL registrava 9.559 sistemas de energia solar conectados à rede em Toledo, somando 198,2 MW de potência instalada.
São 7.073 sistemas residenciais e 1.106 de comércio e indústria, público que em geral usa linhas de bancos e cooperativas de crédito.
Outros 1.373 estão em unidades rurais, que podem acessar o crédito rural. A potência típica no campo é de 20,0 kW (mediana), contra 5,0 kW nas residências, o que ajuda a explicar financiamentos de valor maior.
Fontes: ANEEL, Relação de Empreendimentos de Geração Distribuída (dados de outubro de 2026).
Registros de entrega feitos pela nossa equipe.
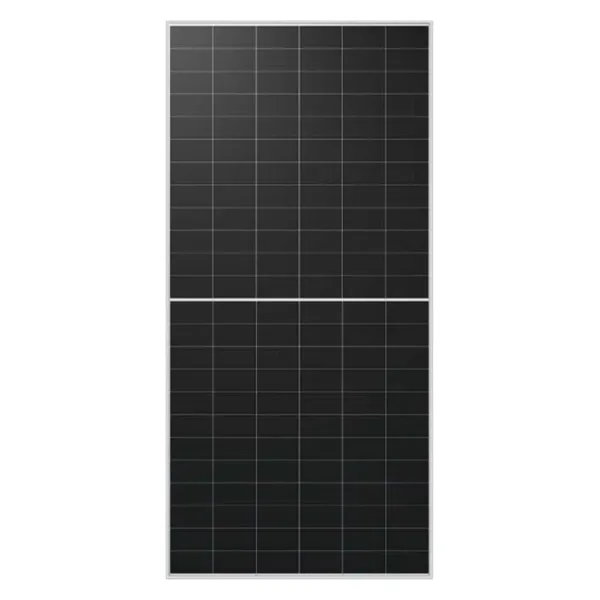
As fichas da Ronma, da Gokin e da ERA trazem a mesma garantia: 15 anos contra defeito de fabricação e 30 anos de desempenho, com no máximo 1% de perda no primeiro ano e 0,4% ao ano depois. No trigésimo ano, o módulo ainda entrega 87,4% dos 620 W.
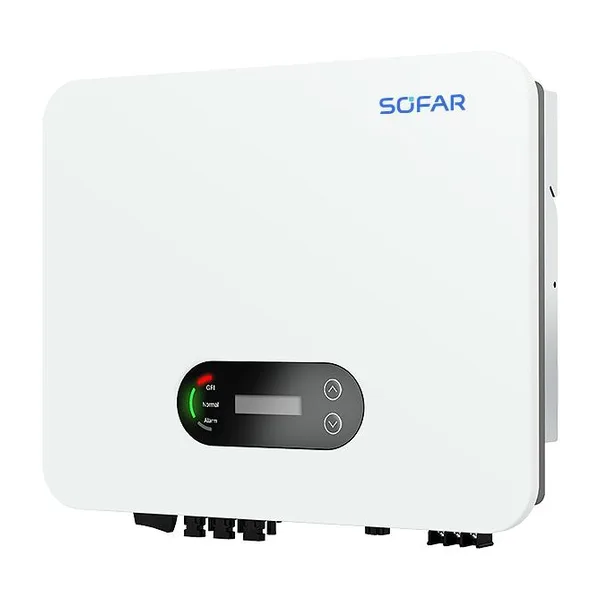
A proposta para o banco traz o modelo do inversor: Sofar de 5 kW, 10,5 kW ou 30 kW, ou Auxsol de 7,5 kW, conforme a potência do sistema e a ligação do imóvel. Todos têm proteção IP65 ou IP66 e acompanhamento da geração por aplicativo.
Os dados completos de cada ficha técnica estão em módulos e inversores que a M&A instala.
Envie sua fatura pelo WhatsApp. Você recebe a simulação completa: valor do sistema, opções de crédito, valor da parcela e a comparação direta com o que paga de energia hoje. A mão de obra da instalação tem garantia de 5 anos. O prazo final depende da Copel. A finalização do nosso serviço leva em torno de 45 a 60 dias.
Simular meu financiamento Atendimento humano · Seg a Sex, 8h às 18h