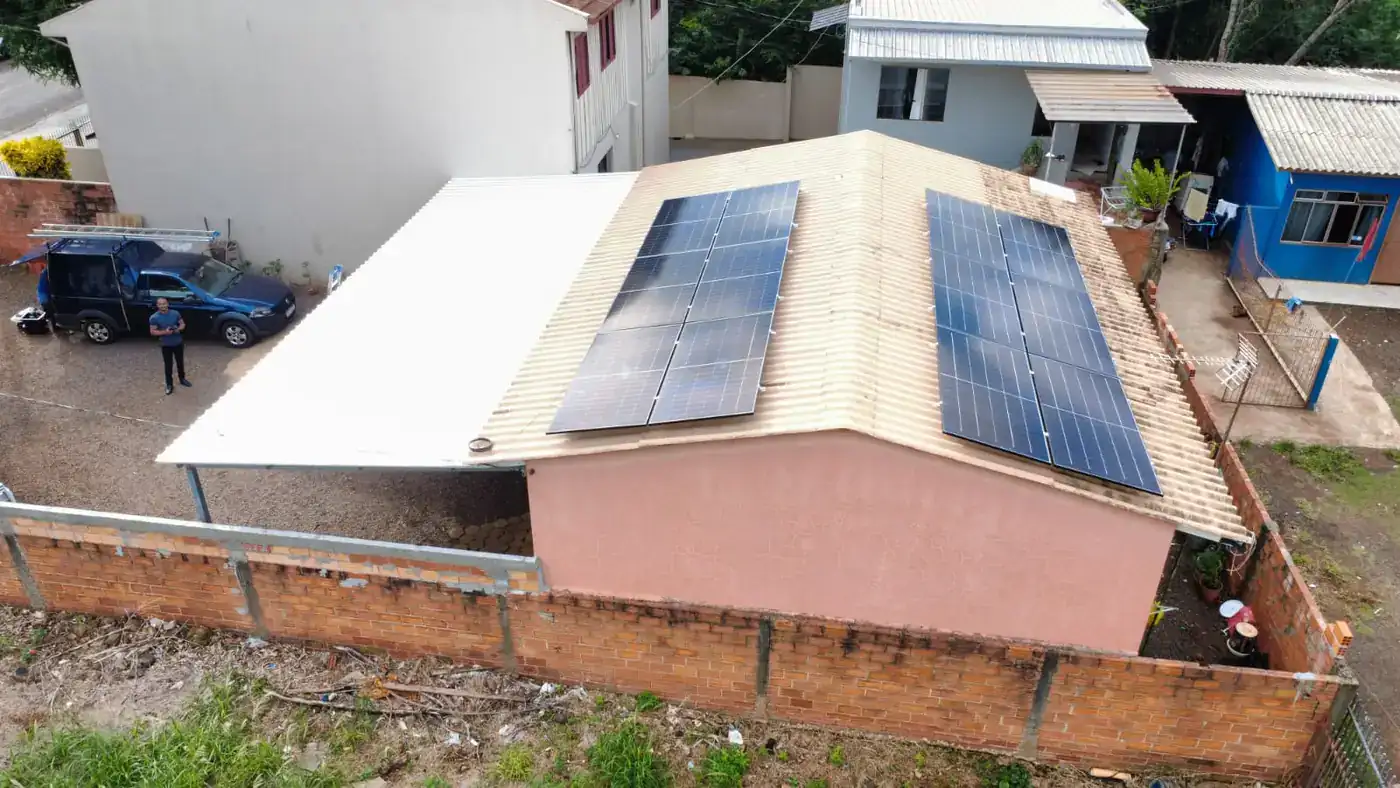
Financiamento de energia solar em Medianeira: trocar a conta de luz por uma parcela que termina
Até 90% de economia na conta de luz
A conta de energia é uma despesa perpétua e reajustada todo ano. A parcela de um financiamento fotovoltaico tem número definido de prestações e acaba. Em boa parte dos projetos que orçamos, a parcela fica abaixo da fatura atual — o que significa caixa positivo desde o primeiro mês, sem capital próprio imobilizado. Simulamos as linhas disponíveis, comparamos o custo efetivo total e preparamos toda a documentação técnica que o banco exige.
Envie a fatura pelo WhatsApp · simulação sem compromissoO sistema paga a própria parcela
A lógica do financiamento fotovoltaico é diferente da de um empréstimo comum. Aqui o bem adquirido gera economia mensal em caixa, e essa economia é a fonte de pagamento da prestação. Quando a parcela fica abaixo do valor que você pagava de energia, o fluxo de caixa melhora imediatamente — você não está assumindo uma despesa nova, está substituindo uma despesa eterna por uma temporária e menor.
Depois de quitado o contrato, a geração continua. Módulos têm garantia de desempenho de 25 a 30 anos conforme o fabricante, o que significa que o período posterior à última parcela é economia integral. É por isso que financiar fotovoltaico raramente é decisão ruim: o ativo sobrevive ao crédito com folga.
O ponto de atenção está no custo efetivo total, não na taxa anunciada. Tarifa de cadastro, seguro prestamista, IOF e tarifa de avaliação de bem entram no CET e podem alterar sensivelmente a comparação entre duas ofertas com taxas nominais parecidas. Nas nossas simulações apresentamos o CET, não só a taxa — é o único número que permite comparar propostas de bancos diferentes de forma honesta.
Também alertamos sobre prazo: alongar demais reduz a parcela e aumenta o total pago. O prazo razoável é aquele em que a parcela fica confortavelmente abaixo da economia gerada, sem esticar o contrato por muito mais tempo que o necessário.
Quer saber quanto ficaria a parcela?
Com a foto da sua fatura simulamos as linhas disponíveis e mostramos a comparação direta entre parcela e conta de luz atual.
Simular pelo WhatsApp
As alternativas mais usadas em Medianeira
A melhor linha depende do seu perfil, do porte do projeto e do relacionamento bancário que você já tem.
Crédito rural para energia
Linhas com foco em produtor rural, frequentemente com as melhores condições de prazo e carência do mercado. Exigem comprovação de atividade e documentação da propriedade. Indicadas para aviário, suinocultura, irrigação e secador.
Cooperativas de crédito
Cooperativas locais têm forte atuação no Oeste do Paraná e costumam oferecer análise mais próxima do cliente, aproveitando o histórico de relacionamento. Em muitos casos a aprovação é mais rápida que no banco tradicional.
Linhas bancárias específicas
Bancos públicos e privados mantêm produtos dedicados a eficiência energética e geração distribuída, com prazos longos. As condições variam conforme o relacionamento e a garantia oferecida.
Financiamento para pessoa jurídica
Para empresa, comércio e indústria, com análise baseada em faturamento e balanço. Permite aproveitar o crédito de PIS e Cofins sobre o equipamento, dependendo do regime tributário — verifique com seu contador.
Crédito com garantia real
Alienação do próprio sistema ou garantia imobiliária reduzem a taxa de forma relevante. Vale avaliar quando o valor do projeto é maior e a diferença de taxa se traduz em economia significativa.
Parcelamento direto e cartão
Alternativa para projetos menores, com aprovação simples e rápida. Em geral tem custo efetivo mais alto e prazo mais curto, por isso só faz sentido quando a parcela ainda cabe no orçamento com folga.
Não quer imobilizar capital próprio?
Simulamos o cenário financiado ao lado do cenário à vista, com CET aberto, para você decidir com números na mão.
Como avaliar se o financiamento se paga
A conta é simples e você mesmo pode fazer. Se a parcela mensal for menor que o valor que você paga hoje de energia, o financiamento melhora seu caixa desde a primeira prestação. Se for um pouco maior, ainda pode valer a pena, porque a conta de luz sobe todo ano e a parcela é fixa — a vantagem se abre com o tempo.
O que entra na economia real. O sistema não zera a fatura. Permanecem o custo de disponibilidade — 30 kWh para monofásico, 50 para bifásico e 100 para trifásico — a iluminação pública e a parcela de componentes que a compensação não cobre integralmente sob a regra de transição vigente. Simulação que promete conta zero está inflando a economia e, com ela, encurtando artificialmente o payback.
O que corrige a comparação para cima. A tarifa de energia tem histórico de reajuste anual acima de índices gerais de preço, além do efeito das bandeiras tarifárias em períodos de escassez hídrica. A parcela de um contrato prefixado não acompanha isso. Quanto maior o horizonte, maior a vantagem do sistema.
Cuidado com o prazo longo. Esticar o contrato reduz a parcela e aumenta o total de juros pago. Como referência prática, o prazo adequado é o que deixa a parcela abaixo da economia mensal estimada, sem ir muito além disso. Prazo máximo disponível não é sinônimo de melhor escolha.
Carência tem custo. Vários produtos oferecem carência de alguns meses, útil porque a primeira parcela cai já com o sistema gerando. Mas, na maioria dos casos, juros incidem no período de carência e são incorporados ao saldo. Vale usar — desde que você saiba que não é gratuito.
Antecipação de parcelas. Verifique no contrato a condição de amortização antecipada. A lei garante redução proporcional de juros, mas há diferença prática entre instituições na forma de operacionalizar. Se sua intenção é quitar antes com a economia gerada, esse ponto importa mais que meio ponto de taxa.
A parte técnica exigida pelo banco é nossa
Análise de crédito para geração distribuída exige documentação técnica que o cliente não tem como montar sozinho. Preparamos e entregamos tudo pronto para protocolo, no formato que a instituição pede.
Proposta técnica e comercial detalhada
Potência em kWp, relação de equipamentos com marca e modelo, escopo de serviços, prazos por fase e valor total. É o documento que sustenta o valor financiado e, sem o nível de detalhe correto, a análise volta para complementação.
Projeto elétrico e ART
Projeto assinado por engenheiro habilitado, diagrama unifilar e Anotação de Responsabilidade Técnica registrada no CREA. Parte das linhas, especialmente as rurais e as de maior valor, condiciona a liberação à apresentação da ART.
Estudo de viabilidade e geração projetada
Projeção de geração mês a mês e demonstração da economia estimada. É o que evidencia para o analista que o próprio investimento gera a capacidade de pagamento — argumento que pesa favoravelmente na decisão.
Certificação Inmetro dos equipamentos
Datasheets e certificados de conformidade de módulos e inversor. Equipamento sem registro no Inmetro não é homologável pela concessionária e, por consequência, não é financiável.
Documentos do proponente
Aqui a responsabilidade é sua, e a lista varia conforme a linha: documento de identificação, comprovação de renda ou faturamento, fatura de energia da unidade, matrícula do imóvel e, no crédito rural, comprovação da atividade. Orientamos exatamente o que cada instituição pede antes do protocolo.
Acompanhamento até a liberação
Acompanhamos a tramitação, respondemos exigências técnicas e ajustamos documentação quando o analista solicita. Você não fica no meio, traduzindo pedido de banco para engenharia e vice-versa.
Do orçamento à liberação do crédito
Processo conduzido em paralelo com o projeto, para não atrasar a obra.
Orçamento e viabilidade
Análise da fatura, vistoria técnica gratuita e proposta com potência, geração projetada e investimento definidos.
Simulação comparativa
Apresentação das linhas disponíveis com parcela, prazo e CET, ao lado da comparação com a sua conta de luz atual.
Montagem do dossiê
Proposta técnica, projeto, ART, estudo de viabilidade e certificações entregues no formato exigido pela instituição.
Análise e aprovação
Protocolo, acompanhamento da análise e resposta a exigências. O prazo depende da instituição e do porte do crédito.
Liberação e execução
Com o crédito liberado, executamos a obra e conduzimos a homologação na Copel até a troca do medidor bidirecional.
Quem instala energia solar em Medianeira
Em outubro de 2026, a ANEEL registrava 3.751 sistemas de energia solar conectados à rede em Medianeira, somando 65,9 MW de potência instalada.
São 2.918 sistemas residenciais e 319 de comércio e indústria, público que em geral usa linhas de bancos e cooperativas de crédito.
Outros 511 estão em unidades rurais, que podem acessar o crédito rural. A potência típica no campo é de 10,0 kW (mediana), contra 6,0 kW nas residências, o que ajuda a explicar financiamentos de valor maior.
Fontes: ANEEL, Relação de Empreendimentos de Geração Distribuída (dados de outubro de 2026).
Clientes atendidos pela M&A
Registros de entrega feitos pela nossa equipe.
Financiamento de energia solar em Medianeira: o que mais nos perguntam
Financiamento de energia solar em Medianeira e região
Nossa sede fica na Av. Brasil, 3030, bairro Itaipu, em Medianeira. Atendemos todo o município, incluindo as comunidades rurais, com vistoria técnica e simulação de financiamento sem custo. Ter engenharia local facilita justamente a etapa de crédito: conhecemos o que cada instituição da região exige e entregamos o dossiê no formato correto desde o primeiro protocolo. A mão de obra da instalação tem garantia de 5 anos. O prazo final depende da Copel. A finalização do nosso serviço leva em torno de 45 a 60 dias.
Trabalhamos com equipe própria nas seguintes cidades e regiões:
- Medianeira, Missal, Itaipulândia e São Miguel do Iguaçu
- Matelândia, Ramilândia, Serranópolis do Iguaçu e Céu Azul
- Foz do Iguaçu, Santa Terezinha de Itaipu e Santa Helena
- Cascavel, Toledo e Marechal Cândido Rondon
Sua cidade não aparece na lista? Fale com a gente mesmo assim — atendemos com frequência municípios vizinhos e, conforme o porte do projeto, o deslocamento não altera o investimento final.
O que conferir antes de assinar o contrato de crédito
A análise do financiamento merece a mesma atenção que a análise técnica do sistema. Cinco pontos objetivos.
Custo efetivo total, não a taxa anunciada. O CET incorpora tarifa de cadastro, seguro prestamista, IOF e demais encargos. Duas ofertas com taxa nominal parecida podem ter CET bem diferente, e é o CET que define quanto você paga.
Seguro prestamista: obrigatório ou opcional. Quando é opcional, você decide. Quando é condição da operação, o custo precisa estar refletido no CET apresentado. Vale perguntar explicitamente.
Condição de amortização antecipada. Confirme como funciona a quitação parcial e total e se há qualquer restrição de prazo mínimo. Se o plano é usar a economia para abater parcelas, isso é central.
Garantia exigida. Alienação do sistema, garantia imobiliária ou aval alteram a taxa e o risco patrimonial envolvido. Entenda o que está sendo dado em garantia antes de assinar.
Vinculação da liberação a etapas da obra. Algumas linhas liberam por medição ou contra apresentação de documentos específicos. Saber disso antes evita descompasso entre cronograma de obra e fluxo financeiro.
Para aprofundar, veja orçamento de energia solar em Medianeira, energia solar em Medianeira e empresa de energia solar em Medianeira. Por segmento: residencial, empresas, agronegócio e industrial. O índice completo está no mapa do site.
Energia solar em outras cidades e segmentos do Oeste do Paraná
Quais módulos e inversores a M&A instala
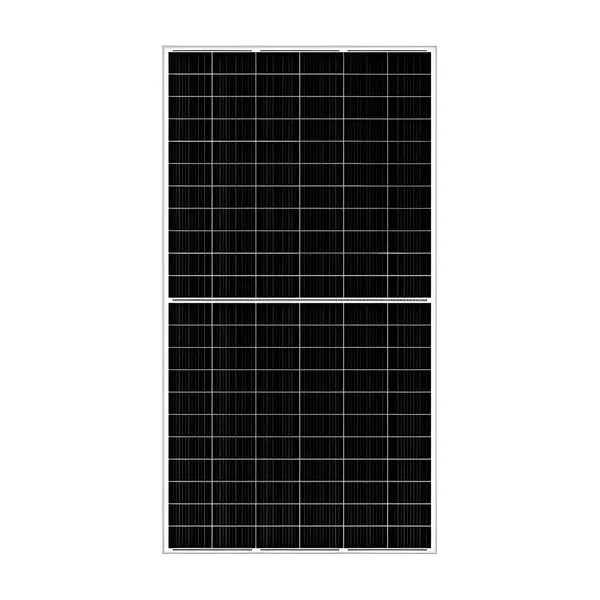
Módulos fotovoltaicos
As fichas da Ronma, da Gokin e da ERA trazem a mesma garantia: 15 anos contra defeito de fabricação e 30 anos de desempenho, com no máximo 1% de perda no primeiro ano e 0,4% ao ano depois. No trigésimo ano, o módulo ainda entrega 87,4% dos 620 W.
Inversores
A proposta para o banco traz o modelo do inversor: Sofar de 5 kW, 10,5 kW ou 30 kW, ou Auxsol de 7,5 kW, conforme a potência do sistema e a ligação do imóvel. Todos têm proteção IP65 ou IP66 e acompanhamento da geração por aplicativo.
Os dados completos de cada ficha técnica estão em módulos e inversores que a M&A instala.
Simule e compare a parcela com a sua conta de luz
Envie a fatura pelo WhatsApp. Você recebe o estudo de viabilidade e a simulação das linhas disponíveis, com CET aberto, sem custo e sem compromisso.
Solicitar simulação gratuita Atendimento humano · Seg a Sex, 8h às 18h