
Residencial
Crédito direto ao consumidor com prazos de até 120 meses. Entrada flexível e parcelas que, na maioria dos casos, ficam abaixo da conta de luz atual. Aprovação com análise de renda e score.
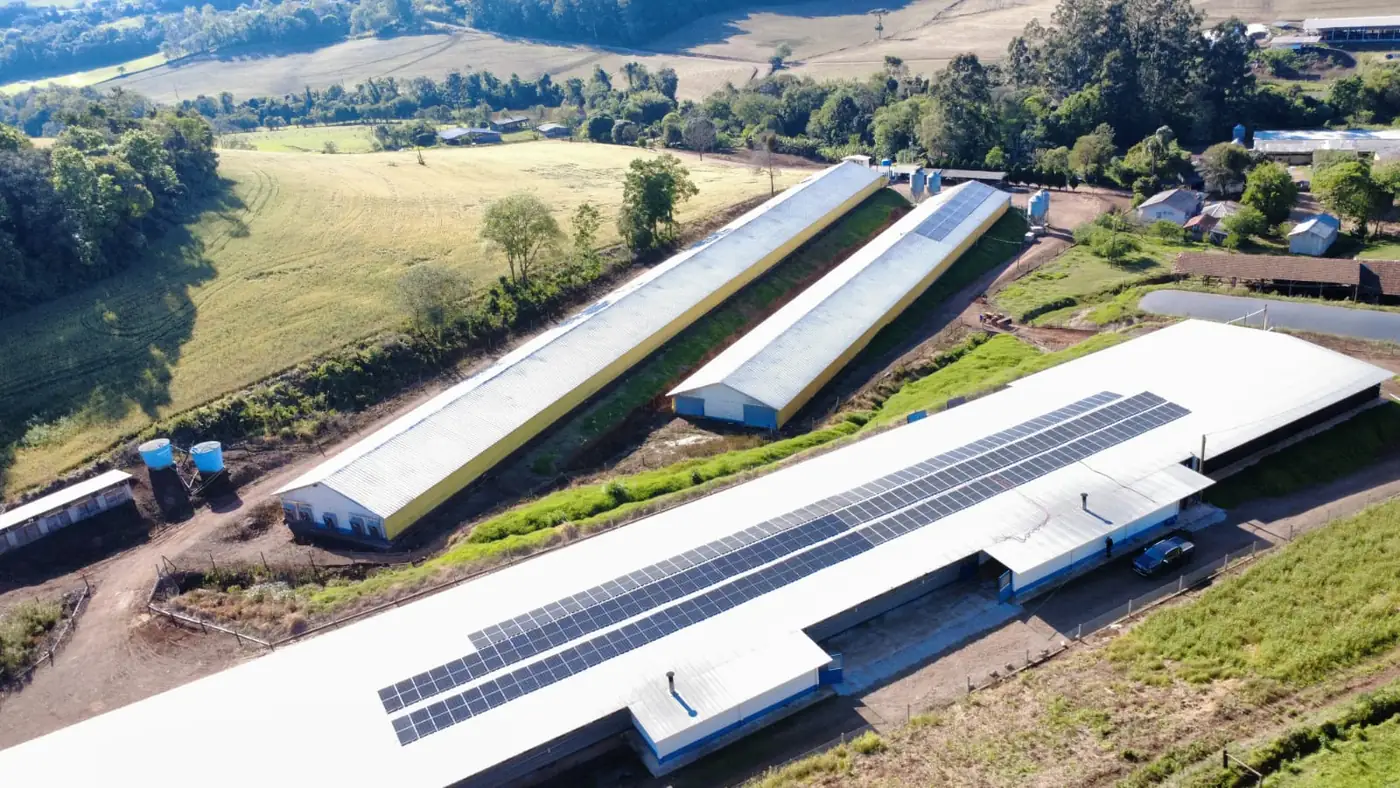
Até 90% de economia na conta de luz
Linhas de crédito para residencial, rural e empresas. A M&A monta toda a documentação técnica exigida pelo banco — projeto CREA, ART, memorial de cálculo e orçamento detalhado — para acelerar sua aprovação e transformar a fatura da Copel em parcela de investimento.
Resposta em poucos minutos no horário comercialO maior mito do mercado fotovoltaico é que energia solar é para quem tem dinheiro sobrando. A realidade é exatamente o oposto. Em Cascavel, onde a tarifa da Copel é uma das maiores despensas fixas das famílias e dos negócios, o financiamento transforma um custo contínuo em parcela de investimento — e, na maioria dos casos, a parcela fica menor do que o valor atual da conta de luz. Isso significa que o cliente sai do zero: reduz a despesa mensal desde o primeiro mês e, ao final do pagamento, passa a ter energia gerada com custo marginal próximo a zero por mais de duas décadas.
A M&A Soluções Energéticas não é instituição financeira, mas conhece a documentação técnica que os bancos e cooperativas exigem para aprovar o crédito de geração distribuída. Projeto elétrico assinado, ART no CREA-PR, memorial de cálculo, orçamento detalhado com especificação de equipamentos, laudo de viabilidade e geração estimada são itens que muitas revendas de kit não entregam — e que, sem eles, o financiamento simplesmente não sai. Nós entregamos tudo pronto, formatado segundo o padrão que a agência de crédito espera, para que a análise seja rápida e sem ressalvas.
Cada perfil de cliente acessa linhas diferentes. Produtores rurais podem utilizar programas específicos do crédito agrícola com juros subsidiados e carência de até doze meses. Pessoas físicas têm acesso a crédito direto ao consumidor com prazos que chegam a 120 meses. Empresas podem optar por leasing operacional ou financeiro, além de linhas de investimento com dedução fiscal em determinadas configurações. Nosso trabalho é identificar qual linha se encaixa no seu CPF ou CNPJ e formatar a proposta técnica para aquela modalidade.
Envie a última fatura da Copel pelo WhatsApp. Calculamos o investimento, simulamos as parcelas nas principais linhas de crédito e mostramos quanto sobraria todo mês.
Simular parcela grátis
A lógica econômica do financiamento fotovoltaico é simples, mas poderosa. Hoje, todo mês você paga a Copel por um serviço que consome e some. Com o financiamento, você direciona quase o mesmo valor — muitas vezes menos — para quitar um sistema que se torna seu. Ao final do prazo, de quatro a seis anos em média, a parcela acaba e a energia continua sendo gerada. O cliente deixa de ter uma despesa permanente para ter um patrimônio depreciável que valoriza o imóvel.
Em Cascavel e no Oeste do Paraná, a condição de irradiação solar acelera esse ciclo. A geração anual por quilowatt-pico instalado aqui é superior à média nacional, o que significa que o sistema produz mais energia do que geraria em cidades com menos sol. Mais geração por real investido implica em parcelas mais baixas em relação ao benefício obtido, encurtando o payback mesmo com os juros do financiamento embutidos.
Há ainda a proteção contra a inflação tarifária. A tarifa de energia elétrica no Brasil tem reajustes anuais históricos que superam a inflação oficial. Quem financia o sistema hoje trava o valor da parcela em reais fixos ou IPCA, enquanto quem permanece na Copel continua sujeito a aumentos regulares. Ao longo de cinco anos, a diferença entre a parcela estabilizada e a conta de luz corrigida pode representar milhares de reais de vantagem para quem financiou.
Outro ponto pouco comentado é o crédito rural. Propriedades no Oeste do Paraná que se enquadram no Pronaf ou em linhas do Programa ABC têm acesso a juros que o mercado corporativo não oferece. Em muitos casos, a carência permite que o produtor use a safra para amortizar, começando a pagar apenas após a colheita. Isso elimina o impacto no caixa do período de estiagem e transforma a energia solar em um investimento alinhado ao calendário agrícola.
Não existe uma linha única de financiamento. O perfil do cliente — PF, PJ rural ou PJ urbana — define o acesso, os juros, a carência e a documentação exigida.
Crédito direto ao consumidor com prazos de até 120 meses. Entrada flexível e parcelas que, na maioria dos casos, ficam abaixo da conta de luz atual. Aprovação com análise de renda e score.

CDC corporativo ou leasing de equipamentos. Prazos estendidos e possibilidade de dedução de parcelas como despesa operacional. Ideal para CNPJs com faturamento consistente.

Pronaf, Programa ABC e cooperativas de crédito rural. Juros subsidiados, carência de até doze meses e documentação simplificada para produtores com DAP ativa.
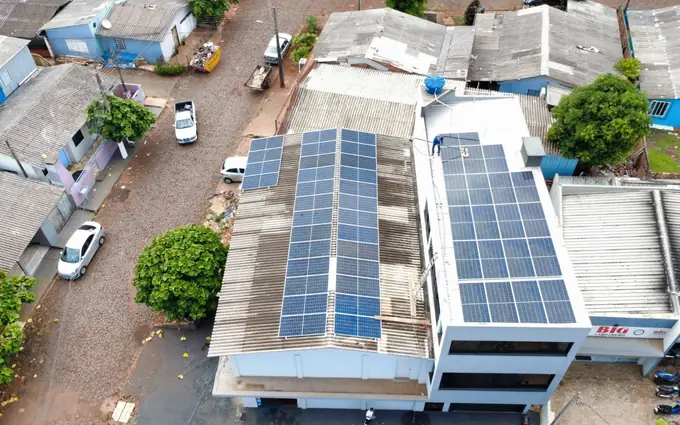
Leasing operacional ou financeiro para grandes sistemas. O bem pode ser adquirido ao final do contrato. Parcelas dedutíveis e sem necessidade de desembolso inicial alto.

Projetos coletivos para associados ou unidades cooperadas. Rateio da geração e financiamento em lote com condições diferenciadas de volumes.

Projeto CREA, ART, memorial de cálculo e orçamento detalhado. Montamos o dossiê exato que o banco precisa para aprovar, evitando demora e reprovação por falta de laudo.
Na maioria dos casos, sim. Envie a fatura pelo WhatsApp e simulamos em poucos minutos quanto sobraria no seu caixa todo mês.
Em outubro de 2026, a ANEEL registrava 10.133 sistemas de energia solar conectados à rede em Cascavel, somando 191,7 MW de potência instalada.
São 7.827 sistemas residenciais e 1.583 de comércio e indústria, público que em geral usa linhas de bancos e cooperativas de crédito.
Outros 698 estão em unidades rurais, que podem acessar o crédito rural. A potência típica no campo é de 13,7 kW (mediana), contra 5,6 kW nas residências, o que ajuda a explicar financiamentos de valor maior.
Fontes: ANEEL, Relação de Empreendimentos de Geração Distribuída (dados de outubro de 2026).
Bancos aprovam crédito com base no cliente, mas exigem documentação técnica do projeto. Sem ela, a operação não avança — independentemente do score.
Diagrama unifilar, especificação de componentes, localização dos equipamentos e memorial descritivo. Obrigatório para qualquer linha de crédito estruturada e base da segurança jurídica do banco.
Anotação de Responsabilidade Técnica registrada no Conselho Regional de Engenharia. Comprova que um profissional legalmente habilitado assumiu o projeto. Sem ART, a maioria das instituições recusa a operação.
Valor discriminado por item: módulos, inversor, estrutura, cabeamento, proteções e mão de obra. Financiamento não cobre estimativas. Precisa de orçamento fechado e assinado pela empresa executora.
Demonstrativo de geração estimada, payback e relação entre investimento e economia mensal. O banco precisa ver que o projeto se paga e que o cliente terá capacidade de honrar as parcelas com a redução da conta.
Matrícula do imóvel atualizada ou contrato de locação com anuência do proprietário. Para financiamentos com alienação fiduciária ou hipoteca, a regularidade documental é condição sine qua non.
CNPJ ou CPF, comprovante de renda ou extrato bancário, DAP para ruralistas e certidões negativas conforme exigência da instituição financeira escolhida. Auxiliamos na checklist completa.
Veja as marcas e os modelos de módulos e inversores que instalamos hoje
Processo transparente com acompanhamento da documentação. Você não precisa entender de engenharia para aprovar o financiamento — a M&A traduz a parte técnica para o banco.
Envie a fatura da Copel. Calculamos o investimento ideal, o payback e simulamos parcelas nas linhas disponíveis para o seu perfil. Sem compromisso e sem consulta ao Serasa.
Preparamos o projeto elétrico, a ART no CREA, o memorial de cálculo e o orçamento detalhado no formato exigido pela instituição financeira escolhida. Isso evita idas e vindas de papelada.
Acompanhamos o envio da documentação técnica junto com a proposta de crédito do cliente. Esclarecemos dúvidas do gerente de relacionamento sobre especificações e garantias.
Após aprovação do crédito, o cliente assina o contrato diretamente com a instituição financeira. Em algumas linhas, o banco libera direto para a empresa executora; em outras, via conta do cliente.
Com o crédito liberado, executamos a obra, homologamos junto à Copel e entregamos o sistema operacional. A parcela começa a vencer após a carência contratada, não antes da energia gerar economia.
Registros de entrega feitos pela nossa equipe.
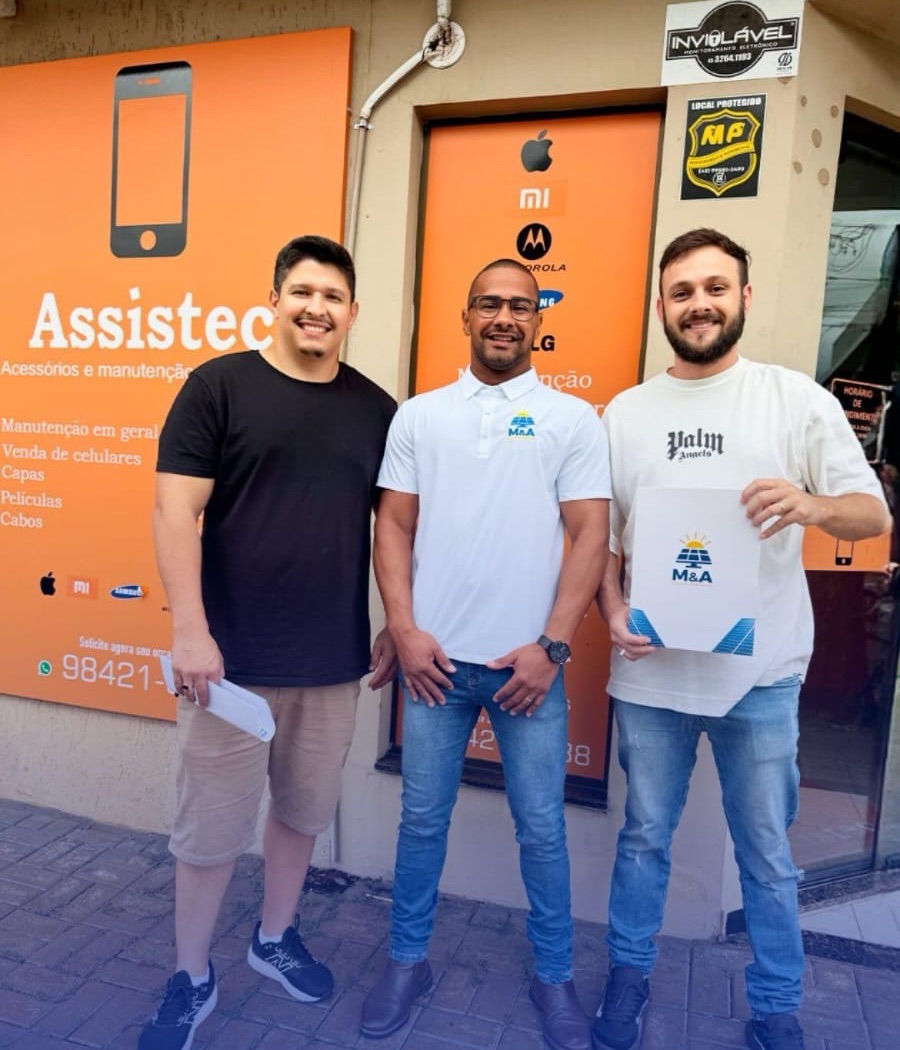
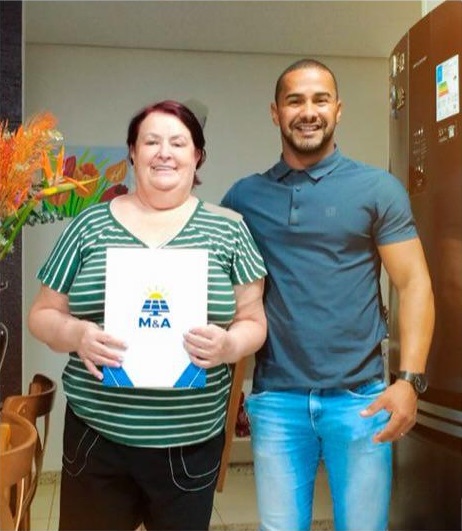
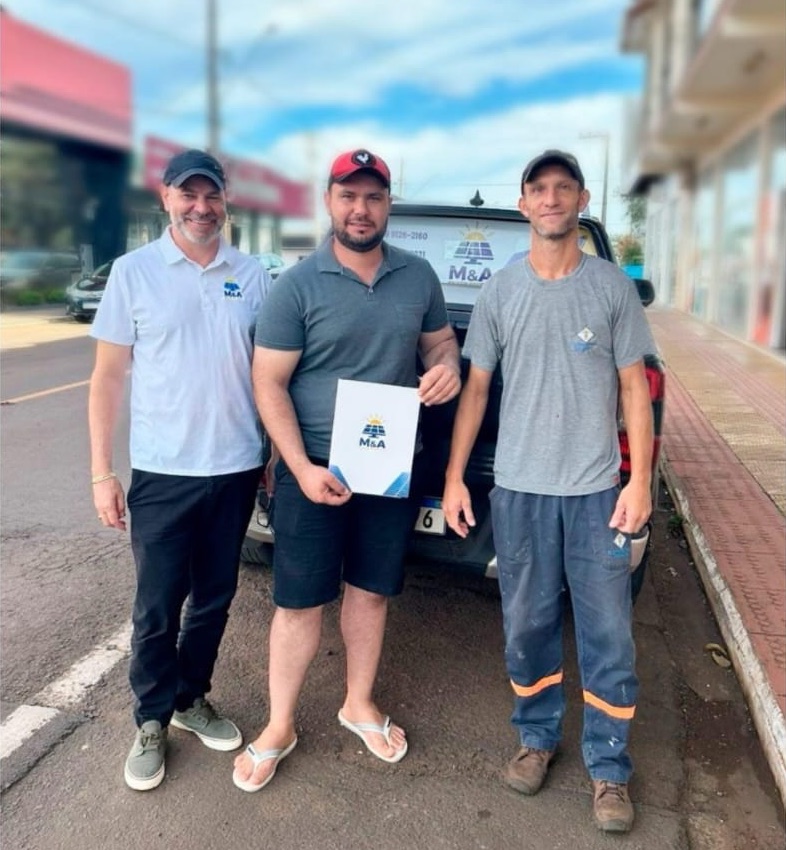
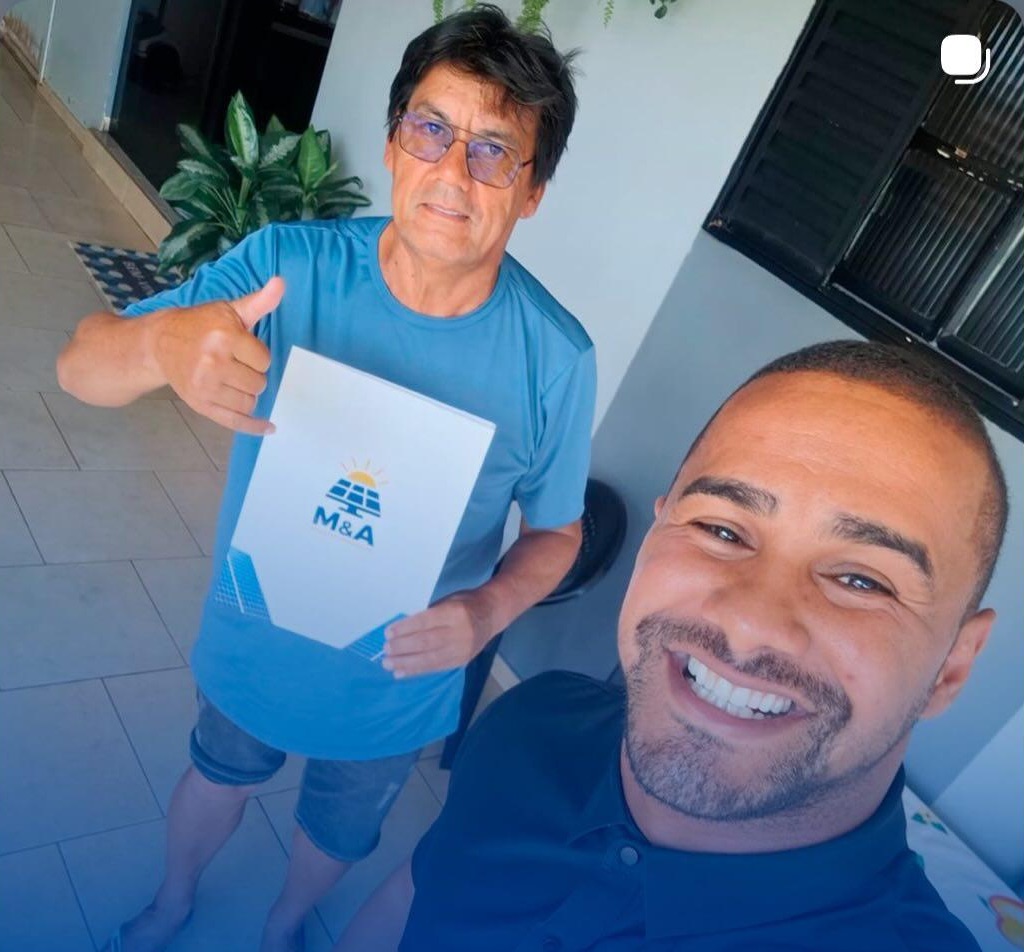
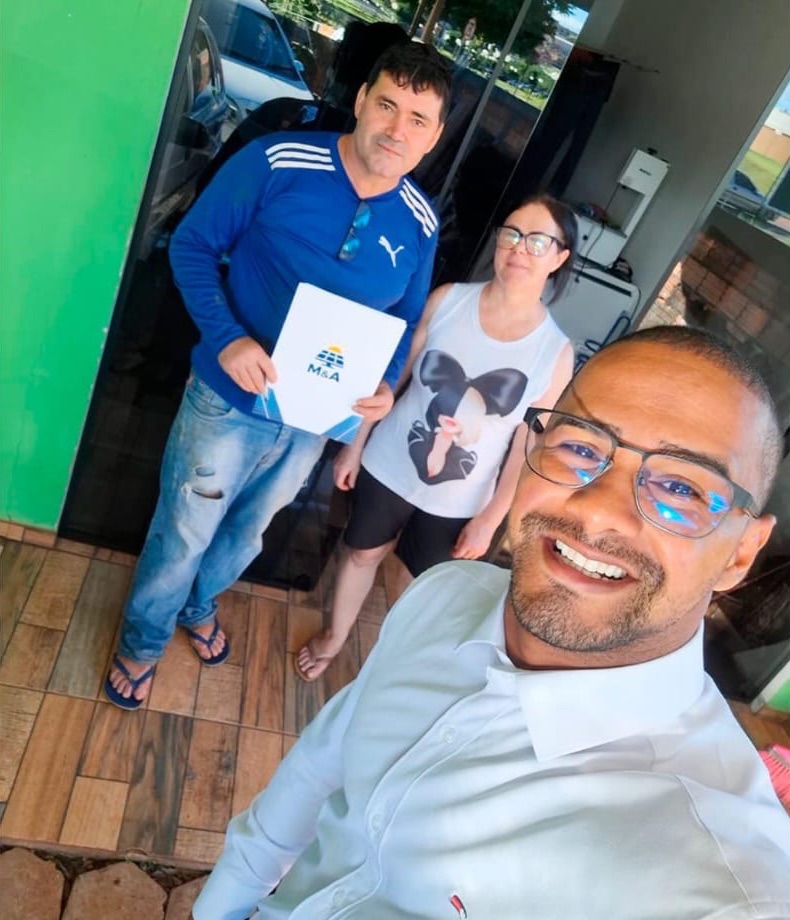
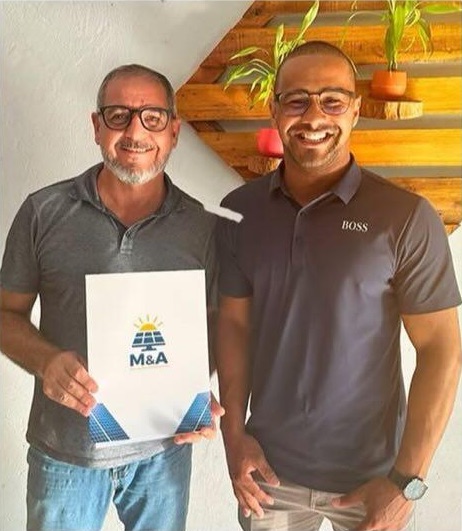
Atendemos clientes de todo o Oeste do Paraná para projetos com financiamento. Como a maior parte da documentação técnica é preparada digitalmente e o protocolo bancário pode ser feito em agências locais, o processo é ágil mesmo para cidades distantes. A mão de obra da instalação tem garantia de 5 anos. O prazo final depende da Copel. A finalização do nosso serviço leva em torno de 45 a 60 dias.
Trabalhamos regularmente com solicitações de financiamento das seguintes localidades:
Não encontrou sua cidade na lista? Envie a fatura mesmo assim. Se a sua propriedade ou imóvel estiver na área de concessão da Copel, podemos atender e estruturar o financiamento junto à agência mais próxima.
O mercado de energia solar cresceu e, junto com ele, surgiram ofertas de financiamento que nem sempre são transparentes. Ofertas de "parcelas promocionais" que escondem juros, leasing disfarçado de compra e propostas que incluem equipamentos de qualidade inferior para encaixar no valor liberado pelo banco são problemas reais que encontramos ao atender clientes que vieram de outras empresas.
Exija o CET, não só a parcela. O Custo Efetivo Total inclui juros, tarifas, seguros e impostos. Uma parcela baixa com CET alto pode custar o dobro do valor do equipamento ao longo do contrato. A M&A orienta o cliente a simular o CET antes de assinar, comparando-o ao payback do sistema.
Verifique se o financiamento cobre a instalação completa. Algumas propostas financiam apenas os equipamentos, deixando a mão de obra, o projeto e a homologação por conta do cliente. Isso gera desembolso extra e pode inviabilizar a operação. Nossos orçamentos para financiamento são sempre completos: equipamentos, projeto, execução e homologação.
Cuidado com garantias falsas. Empresas que oferecem "garantia de geração" sem cláusula contratual clara ou que transferem todo o risco para o cliente no termo de adesão devem ser evitadas. O financiamento exige que o sistema realmente gere a energia prometida, senão a conta permanece alta e a parcela vira fardo.
A documentação técnica é sua proteção. Um projeto CREA e uma ART registrada não são burocracias: são a prova de que a obra tem respaldo técnico. Bancos exigem isso porque sabem que, sem engenharia, o risco de falha é alto. Na M&A, a documentação técnica impecável é o padrão, não um extra cobrado. Esse é o critério que usamos para orientar nossos clientes antes de indicar qualquer linha de crédito.
Envie sua última fatura pelo WhatsApp. Calculamos o investimento, simulamos as parcelas nas linhas disponíveis para o seu perfil e montamos a documentação técnica para acelerar a aprovação no banco.
Solicitar simulação gratuita Atendimento humano · Seg a Sex, 8h às 18h